Nhân viên C&B học kế toán thực hành có lợi gì?
Chào An,
Học kế toán thực hành giúp người làm C&B hiểu rõ cách kế toán ghi nhận khoản phải trả người lao động và các khoản trích theo lương, nhờ đó đối chiếu số liệu nhanh và chính xác hơn. Tuy nhiên, phần bạn cần nhất là kế toán tiền lương – bảo hiểm – thuế TNCN; các phần hành khác chỉ cần nắm ở mức hiểu khái niệm.
Lúng túng khi đối chiếu thường không phải do bảng lương sai, mà do C&B và kế toán nhìn cùng một con số theo hai cách khác nhau. Bảng lương của bạn sắp xếp theo người lao động, còn sổ kế toán sắp xếp theo tài khoản và theo bên Nợ – bên Có. Khi hiểu được cách ghi nhận của kế toán, bạn sẽ biết số nào trên bảng lương tương ứng số nào trên sổ, và chênh lệch nằm ở đâu. Bài viết dưới đây, Lê Ánh HR giải thích cụ thể bằng ví dụ số liệu.
|
Những Điểm Chính Cần Ghi Nhớ Về Ghi Nhận Khoản Phải Trả Và Khoản Trích Theo Lương
|
1. Bảng lương của C&B đi vào sổ kế toán như thế nào?
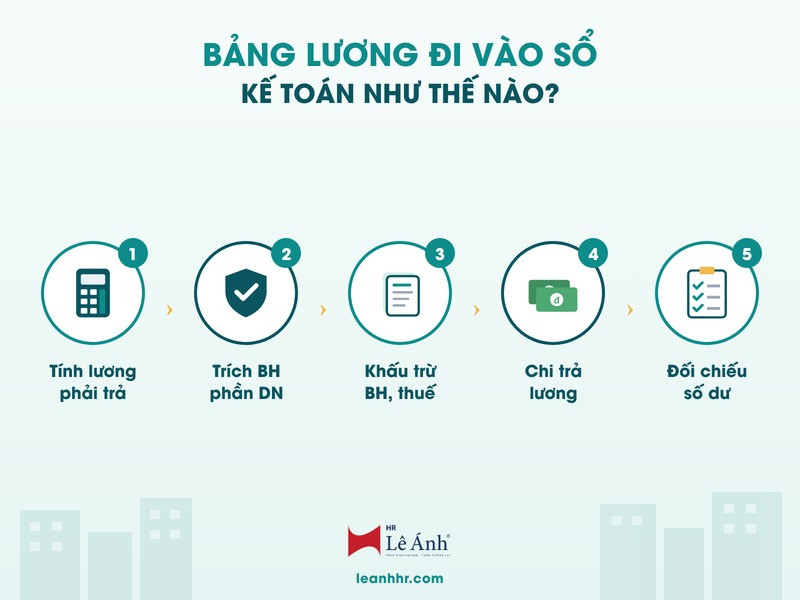
Mỗi kỳ lương, kế toán thực hiện bốn nhóm ghi nhận chính dựa trên bảng lương do C&B cung cấp:
- Ghi nhận chi phí tiền lương: Tổng lương phải trả được ghi vào chi phí của bộ phận sử dụng lao động (sản xuất, bán hàng, quản lý), đồng thời ghi tăng khoản phải trả người lao động.
- Trích bảo hiểm và kinh phí công đoàn phần doanh nghiệp: Phần này tính thêm vào chi phí, ghi tăng khoản phải nộp bảo hiểm và công đoàn.
- Khấu trừ phần người lao động: Bảo hiểm phần người lao động và thuế TNCN được trừ vào khoản phải trả người lao động, chuyển sang khoản phải nộp.
- Chi trả và nộp: Khi chi lương, khoản phải trả người lao động giảm; khi nộp bảo hiểm, nộp thuế, các khoản phải nộp giảm.
Như vậy, khoản phải trả người lao động trên sổ sau khi khấu trừ phải khớp đúng số lương thực lĩnh trên bảng lương của bạn. Đây là điểm đối chiếu quan trọng nhất.
2. Ví dụ bút toán từ một bảng lương cụ thể
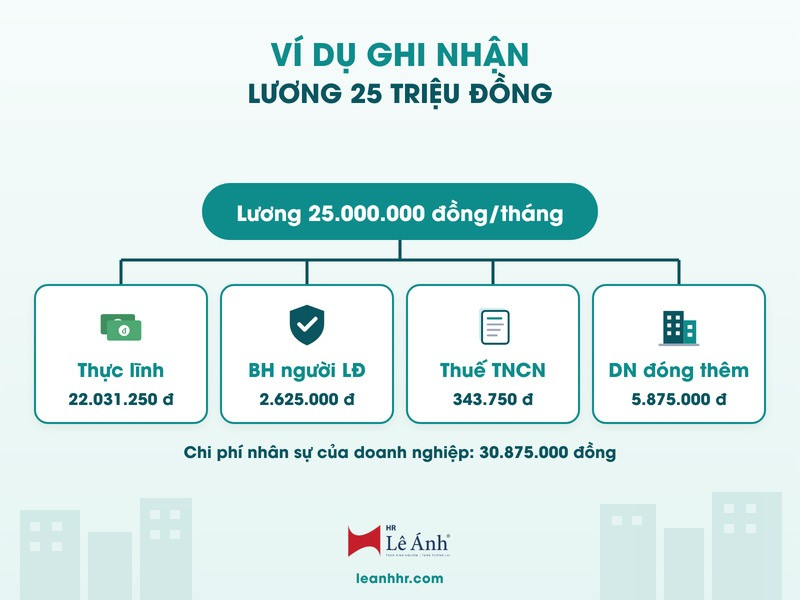
Giả sử phòng kinh doanh có 1 nhân viên, lương thỏa thuận 25.000.000 đồng/tháng, toàn bộ là lương đóng bảo hiểm, không có người phụ thuộc. Tỷ lệ đóng áp dụng theo mức phổ biến hiện hành: doanh nghiệp 21,5% bảo hiểm và 2% kinh phí công đoàn; người lao động 10,5%. Giảm trừ gia cảnh bản thân là 15.500.000 đồng/tháng.
- Bảo hiểm người lao động đóng: 25.000.000 × 10,5% = 2.625.000 đồng.
- Thu nhập tính thuế: 25.000.000 – 2.625.000 – 15.500.000 = 6.875.000 đồng; thuế TNCN bậc 1 (5%) = 343.750 đồng.
- Lương thực lĩnh: 25.000.000 – 2.625.000 – 343.750 = 22.031.250 đồng.
- Phần doanh nghiệp đóng: bảo hiểm 25.000.000 × 21,5% = 5.375.000 đồng; kinh phí công đoàn 25.000.000 × 2% = 500.000 đồng.
Kế toán sẽ ghi nhận như sau:
|
Nghiệp vụ |
Ghi Nợ |
Ghi Có |
Số tiền (đồng) |
|
Tính lương phải trả |
Chi phí bán hàng (lương) |
Phải trả người lao động – TK 334 |
25.000.000 |
|
Trích bảo hiểm, KPCĐ phần doanh nghiệp |
Chi phí bán hàng |
Phải trả, phải nộp khác – TK 338 |
5.875.000 |
|
Khấu trừ bảo hiểm người lao động |
TK 334 |
TK 338 |
2.625.000 |
|
Khấu trừ thuế TNCN |
TK 334 |
Thuế TNCN phải nộp – TK 3335 |
343.750 |
|
Chi trả lương |
TK 334 |
Tiền gửi ngân hàng |
22.031.250 |
Từ bảng trên, bạn có thể thấy ba con số đối chiếu: chi phí nhân sự của doanh nghiệp là 30.875.000 đồng (lương cộng phần doanh nghiệp đóng); tổng phải nộp bảo hiểm và công đoàn là 8.500.000 đồng (5.875.000 + 2.625.000); số dư tài khoản 334 sau khi chi trả bằng 0. Nếu cuối tháng số dư 334 khác 0, có nghĩa còn lương chưa chi hoặc có khoản ghi nhận lệch khỏi bảng lương.
Lưu ý: kinh phí công đoàn 2% tính trên quỹ tiền lương làm căn cứ đóng bảo hiểm; đoàn phí công đoàn của đoàn viên là khoản riêng, tùy doanh nghiệp có thu hộ qua bảng lương hay không. Tài khoản cụ thể ghi nhận chi phí phụ thuộc chế độ kế toán doanh nghiệp đang áp dụng.
Xem nhiều: Khóa học hành chính nhân sự tại Hà Nội
3. Những điểm C&B hay lúng túng khi đối chiếu
Qua thực tế đào tạo, các tình huống dưới đây xuất hiện nhiều nhất:
- Lương đóng bảo hiểm khác tổng thu nhập: Bảng lương có cả phụ cấp không thuộc diện đóng bảo hiểm, nhưng kế toán lại tính tỷ lệ trích trên tổng thu nhập, hoặc ngược lại. Cần thống nhất cột nào là căn cứ đóng.
- Số phải nộp bảo hiểm không khớp thông báo của cơ quan bảo hiểm: Thường do báo tăng, báo giảm lao động phát sinh giữa tháng nhưng bảng lương chưa cập nhật, hoặc truy thu, truy đóng của kỳ trước.
- Thuế TNCN trên bảng lương khác số kế toán kê khai: Do có khoản thưởng, thu nhập khác chi ngoài bảng lương mà C&B không biết, hoặc chưa cập nhật người phụ thuộc mới đăng ký.
- Chi phí theo bộ phận lệch: Nhân sự luân chuyển bộ phận giữa tháng nhưng mã bộ phận trên bảng lương chưa đổi, khiến chi phí bị ghi sai chỗ.
Những tình huống này không đòi hỏi bạn phải tự hạch toán, nhưng đòi hỏi bạn hiểu kế toán đang dùng con số nào làm căn cứ. Khi hiểu được logic ghi nhận, bạn chỉ cần đặt cạnh nhau ba bảng: bảng lương, bảng phân bổ của kế toán và thông báo của cơ quan bảo hiểm là tìm ra điểm lệch.
4. Học kế toán thực hành đến đâu là đủ cho người làm C&B?
Khóa kế toán tổng hợp thực hành tại Kế toán Lê Ánh có một phần riêng về kế toán tiền lương – bảo hiểm xã hội – thuế TNCN, gồm tài khoản, chứng từ, quy định hạch toán, thực hành lập bảng lương và tờ khai thuế TNCN. Đây là phần sát nhất công việc của bạn. Ngoài ra, phần nguyên lý kế toán ở đầu khóa trang bị cách định khoản Nợ – Có, đọc sổ sách và báo cáo.
Các phần còn lại như mua hàng, bán hàng, giá thành sản xuất, thuế giá trị gia tăng, quyết toán thuế thu nhập doanh nghiệp thuộc chuyên môn kế toán. Người làm C&B có thể học để hiểu bức tranh chung, nhưng không bắt buộc. Vì vậy, nếu chỉ cần phối hợp tốt, hãy ưu tiên củng cố nghiệp vụ C&B trước, sau đó bổ sung phần kế toán tiền lương; khóa kế toán đầy đủ phù hợp khi bạn muốn mở rộng sang nghề kế toán.
5. Quy trình đối chiếu hằng tháng gợi ý cho C&B và kế toán
Bạn có thể đề xuất phòng kế toán áp dụng quy trình đối chiếu năm bước sau mỗi kỳ lương:
- Đối chiếu tổng lương phải trả: Tổng cột lương trên bảng lương khớp số ghi Có tài khoản 334 trong kỳ.
- Đối chiếu khoản khấu trừ: Tổng bảo hiểm người lao động và thuế TNCN trên bảng lương khớp số kế toán ghi giảm 334.
- Đối chiếu phần doanh nghiệp đóng: Lương đóng bảo hiểm nhân tỷ lệ doanh nghiệp đóng khớp số trích vào chi phí.
- Đối chiếu cùng cơ quan bảo hiểm: Tổng phải nộp khớp thông báo kết quả đóng của cơ quan bảo hiểm xã hội; ghi rõ các khoản truy thu, điều chỉnh.
- Đối chiếu số dư cuối kỳ: Số dư 334 bằng lương còn chưa chi; số dư 338 bằng số bảo hiểm còn chưa nộp.
Nếu muốn củng cố phần nghiệp vụ bảo hiểm, khóa học bảo hiểm xã hội từ A-Z sẽ giúp bạn hiểu sâu cách đối chiếu số liệu cùng cơ quan bảo hiểm, đây cũng là khâu hay phát sinh chênh lệch nhất.
6. Câu hỏi thường gặp
Thuế TNCN khấu trừ có phải là chi phí của doanh nghiệp không?
Thuế TNCN khấu trừ là khoản doanh nghiệp nộp thay người lao động, được trừ vào lương phải trả. Khoản này không làm tăng chi phí của doanh nghiệp, khác phần bảo hiểm doanh nghiệp đóng vốn được tính vào chi phí.
Số dư tài khoản 334 cuối tháng khác 0 có phải là sai sót?
Số dư khác 0 chưa chắc là sai sót. Nếu doanh nghiệp trả lương vào đầu tháng sau, số dư cuối tháng chính là lương đã tính nhưng chưa chi. Chỉ khi số dư khác lương còn phải trả thực tế, bạn mới cần rà soát.
C&B có nên tự lập bảng phân bổ tiền lương thay kế toán?
Bảng phân bổ tiền lương và bảo hiểm thuộc trách nhiệm của kế toán. C&B nên gửi kèm bảng tổng hợp lương theo bộ phận để kế toán phân bổ nhanh và chính xác, thay vì tự lập thay.
Xem thêm: Khóa C&B cơ bản học BHXH và TNCN đến mức nào?
Xem thêm: HR Manager có nên học C&B chuyên sâu không?
Kết luận
Học kế toán thực hành có giúp người làm C&B hiểu cách ghi nhận khoản phải trả và khoản trích theo lương, nhưng phần cần đầu tư nhất là kế toán tiền lương – bảo hiểm – thuế TNCN. Khi nắm được logic ghi Nợ – Có và ba điểm đối chiếu chính, bạn sẽ chủ động giải thích số liệu thay vì chờ kế toán hỏi. Lê Ánh HR sẵn sàng tư vấn lộ trình phù hợp cho vị trí C&B của bạn.
LÊ ÁNH HR - Nơi đào tạo hành chính nhân sự uy tín nhất hiện nay, đã tổ chức thành công rất nhiều khóa học nhân sự thuộc lĩnh vực quản trị hành chính nhân sự từ cơ bản đến chuyên sâu, học viên có thể tham khảo thêm:
- Khóa Học Hành Chính Nhân Sự (Online – Offline)
- Khóa Học Đào Tạo Thực Hành C&B (Cơ Bản)
- Khóa Học C&B Chuyên Sâu
- Khóa Học Bảo Hiểm Xã Hội Từ A-Z
- Khóa Học Thuế Thu Nhập Cá Nhân Chuyên Sâu
- Khóa Học Chuyên Viên Tuyển Dụng
- Khóa Học Xây Dựng Ứng Dụng KPI Và BSC
- Khóa Học Quản Trị Hành Chính Văn Phòng
Để biết thông tin chi tiết, bạn vui lòng liên hệ theo số hotline: 0904.84.8855 để được tư vấn trực tiếp về các khoá học này.
Ngoài các khóa học hành chính nhân sự chuyên nghiệp, chất lượng thì trung tâm Lê Ánh còn cung cấp các khóa học kế toán online - offline, khóa học xuất nhập khẩu online/offline chất lượng tốt nhất hiện nay.
Lưu ý: Nội dung bài viết chỉ mang tính chất tham khảo tại thời điểm đăng tải. Các quy định pháp luật có thể thay đổi. Để được tư vấn lộ trình học tập phù hợp nhất, Quý học viên vui lòng liên hệ trực tiếp đội ngũ tư vấn của chúng tôi.
Thực hiện bởi: LÊ ÁNH HR - TRUNG TÂM ĐÀO TẠO NGHIỆP VỤ NHÂN SỰ HÀNG ĐẦU VIỆT NAM
Hiện chưa có bình luận nào!